Domain strahlenschutzbeauftragte.de kaufen?
Wir ziehen mit dem Projekt
strahlenschutzbeauftragte.de um.
Sind Sie am Kauf der Domain
strahlenschutzbeauftragte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strahlenschutzbeauftragte.de kaufen?
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
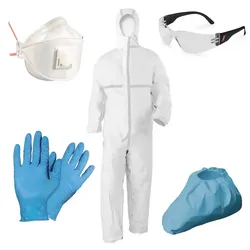
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die beim Import von Waren in ein Land erhoben wird. Sie wird auf den Wert der importierten Waren berechnet und ist in der Regel vom Importeur zu entrichten. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und kann unterschiedliche Steuersätze haben. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die aus einem Nicht-EU-Land in die Europäische Union eingeführt werden. Sie wird auf den Wert der Waren einschließlich der Versandkosten berechnet und muss vom Importeur entrichtet werden. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. **
-
Wann entsteht die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer entsteht, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird fällig, sobald die Waren die EU-Zollgrenze passieren. Die Höhe der Einfuhrumsatzsteuer richtet sich nach dem Wert der eingeführten Waren und dem geltenden Steuersatz. Die Steuer muss vom Einführer entrichtet werden und wird in der Regel vom Zoll erhoben. Es ist wichtig, die Einfuhrumsatzsteuer korrekt zu berechnen und zu bezahlen, um Probleme mit den Zollbehörden zu vermeiden. **
Wann wird Einfuhrumsatzsteuer erhoben?
Die Einfuhrumsatzsteuer wird erhoben, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Art der Ware und dem jeweiligen Einfuhrland. In Deutschland beträgt der reguläre Satz der Einfuhrumsatzsteuer 19%, es gibt jedoch auch ermäßigte Sätze für bestimmte Waren. Die Einfuhrumsatzsteuer muss in der Regel vom Empfänger der Ware entrichtet werden. **
Wer muss Einfuhrumsatzsteuer anmelden?
Wer muss Einfuhrumsatzsteuer anmelden? Die Einfuhrumsatzsteuer muss in der Regel vom Einführer der Waren angemeldet und entrichtet werden. Dies kann entweder der Empfänger der Ware oder ein von ihm beauftragter Zollagent sein. Die Anmeldung erfolgt in der Regel elektronisch beim zuständigen Zollamt. Es ist wichtig, die Einfuhrumsatzsteuer korrekt anzumelden, da bei falschen Angaben Strafen drohen können. Es empfiehlt sich daher, sich im Vorfeld über die geltenden Regelungen und Verpflichtungen zu informieren. **
Top-Angebote
Produkte zum Begriff Einfuhrumsatzsteuer:
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird fällig, wenn Waren aus einem Nicht-EU-Land in die EU eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. In der Regel wird die Steuer vom Zoll bei der Einfuhr der Ware erhoben. Es ist wichtig, sich vor dem Import über die geltenden Steuersätze und -regelungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Warum Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer wird erhoben, um sicherzustellen, dass Waren, die aus dem Ausland importiert werden, ähnlich besteuert werden wie inländische Waren. Dies soll einen fairen Wettbewerb zwischen inländischen und importierten Produkten gewährleisten. Zudem dient die Einfuhrumsatzsteuer dazu, Einnahmen für den Staat zu generieren und die heimische Wirtschaft zu schützen, indem sie Importe verteuert und den Absatz von inländischen Produkten fördert. Darüber hinaus kann die Einfuhrumsatzsteuer auch dazu beitragen, bestimmte politische Ziele zu erreichen, wie zum Beispiel Umweltschutz oder die Förderung bestimmter Industriezweige. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die beim Import von Waren in ein Land erhoben wird. Sie wird auf den Wert der importierten Waren berechnet und ist in der Regel vom Importeur zu entrichten. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und kann unterschiedliche Steuersätze haben. **
Ähnliche Suchbegriffe für Einfuhrumsatzsteuer
-
Was ist die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer ist eine Steuer, die auf Waren erhoben wird, die aus einem Nicht-EU-Land in die Europäische Union eingeführt werden. Sie wird auf den Wert der Waren einschließlich der Versandkosten berechnet und muss vom Importeur entrichtet werden. Die Höhe der Einfuhrumsatzsteuer variiert je nach Land und Art der Ware. **
-
Wann entsteht die Einfuhrumsatzsteuer?
Die Einfuhrumsatzsteuer entsteht, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird fällig, sobald die Waren die EU-Zollgrenze passieren. Die Höhe der Einfuhrumsatzsteuer richtet sich nach dem Wert der eingeführten Waren und dem geltenden Steuersatz. Die Steuer muss vom Einführer entrichtet werden und wird in der Regel vom Zoll erhoben. Es ist wichtig, die Einfuhrumsatzsteuer korrekt zu berechnen und zu bezahlen, um Probleme mit den Zollbehörden zu vermeiden. **
-
Wann wird Einfuhrumsatzsteuer erhoben?
Die Einfuhrumsatzsteuer wird erhoben, wenn Waren aus einem Drittland in die Europäische Union eingeführt werden. Sie wird auf den Wert der Ware sowie auf die Versandkosten erhoben. Die Höhe der Einfuhrumsatzsteuer variiert je nach Art der Ware und dem jeweiligen Einfuhrland. In Deutschland beträgt der reguläre Satz der Einfuhrumsatzsteuer 19%, es gibt jedoch auch ermäßigte Sätze für bestimmte Waren. Die Einfuhrumsatzsteuer muss in der Regel vom Empfänger der Ware entrichtet werden. **
-
Wer muss Einfuhrumsatzsteuer anmelden?
Wer muss Einfuhrumsatzsteuer anmelden? Die Einfuhrumsatzsteuer muss in der Regel vom Einführer der Waren angemeldet und entrichtet werden. Dies kann entweder der Empfänger der Ware oder ein von ihm beauftragter Zollagent sein. Die Anmeldung erfolgt in der Regel elektronisch beim zuständigen Zollamt. Es ist wichtig, die Einfuhrumsatzsteuer korrekt anzumelden, da bei falschen Angaben Strafen drohen können. Es empfiehlt sich daher, sich im Vorfeld über die geltenden Regelungen und Verpflichtungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.